Кэпитал Маркетс — площадка, где встречаются представители власти, эмитенты, организаторы выпусков, институциональные и розничные инвесторы, рейтинговые агентства.
15
Сентября
Вторник
«Кэпитал Маркетс»
Москва
Инвестиционные стратегии в условиях неопределённости
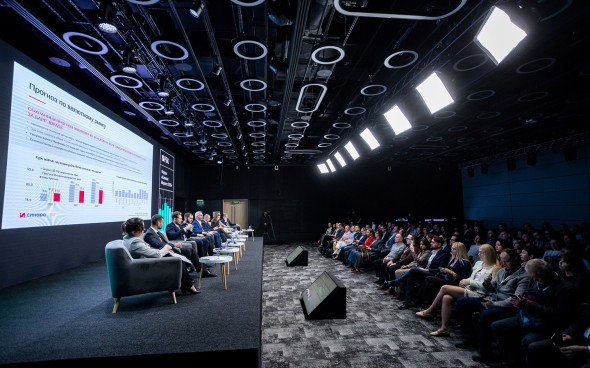
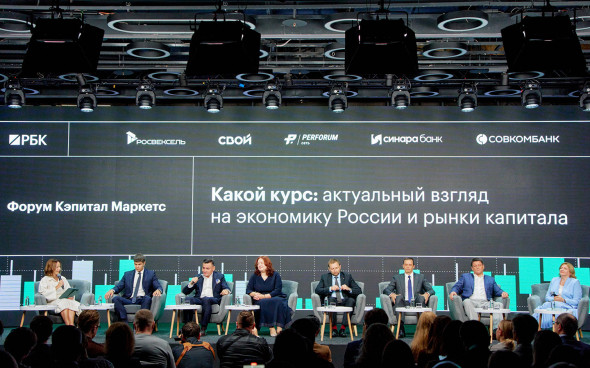
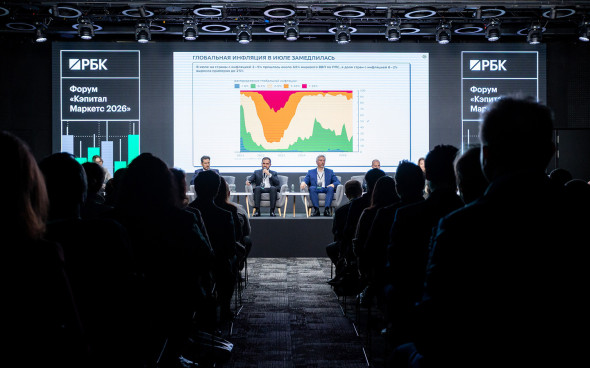
В Центре событий РБК в рамках форума «Кэпитал Маркетс» прошла пленарная сессия «Какой курс: актуальный взгляд на экономику России и рынки капитала». Участники обсудили, как трансформируется экономика в условиях высоких ставок, каких стратегий придерживаются инвесторы и какие инструменты советуют эксперты в текущей ситуации.
В дискуссии приняли участие Алексей Яковлев, директор Департамента финансовой политики Минфин РФ, Алексей Куприянов, руководитель блока Корпоративно-инвестиционного бизнеса Банка Синара, Ирина Кривошеева, генеральный директор УК «Альфа-Капитал», Борис Блохин, старший управляющий директор по продажам и развитию бизнеса Московской биржи, Михаил Автухов, заместитель председателя правления ПАО «Совкомбанк», Константин Выскребенцев, директор по стратегии «Базис», Анна Кузнецова, заместитель Председателя Правления Банка РСХБ. Модерировала дискуссию руководитель направления инвестиционных программ, ведущая телеканала РБК Элина Тихонова.
Константин Выскребенцев поделился мнением о том, как реальный бизнес сегодня ощущает на себе период охлаждения в экономике:
«Мы как производитель ПО, работаем на контрцикле. Это означает, что то ПО, которое мы производим, с одной стороны, позволяет нашим заказчикам существенно экономить на приобретаемом железе. С другой, у нас, как у компании, нет долга, и мы финансируем свое развитие через денежный поток, и напрямую с стоимостью капитала, с его удорожанием мы не сталкиваемся. Безусловно, отрицать факт того, что давление существенное, было бы, наверное, странным, но мы достаточно позитивно смотрим вперед. Более того, в прошлом году, выходя на IPO, мы понимали, что наш цикл гораздо шире, чем текущие конъюнктурные явления. Еще один важный момент заключается в том, что мы работаем с критической информационной инфраструктурой, а требования и регулятора, и импортозамещения не позволяют подождать лучших времен и лучшей ключевой ставки.»
Спикер также рассказал о планах компании после прохождения процедуры IPO на Мосбирже в декабре прошлого года:
«Текущая стоимость акции, хоть она и выше, находится в зеленой зоне, но не отражает тех фундаментальных показателей и возможностей, которые компания имеет. Мы финансируем свое развитие за счет операционного потока. Если говорить про деньги, то рынок сделает все за нас. Очевидно, что более сильная операционная модель на средние и долгие сроки просто выиграет, и рынок будет консолидироваться. В свою очередь, мы надеемся занять фундаментально устойчивые значительные объемы в нашем динамичном рынке.»
Алексей Яковлев отметил, что даже в условиях неопределенности инвесторы готовы идти на риски и рассматривают для вложения и долгосрочные инструменты:
«Инвесторы, как мы видим на наших цифрах, готовы брать на себя риск длины. Если говорить о других инструментах, не с фиксированной доходностью, то выпуск ОФЗ с плавающим купоном были успешно размещены номинальным объемом 1 триллион рублей. Более того, спрос составил свыше 1,4 триллиона рублей. Это свидетельствует о том, что Минфин готов подходить гибко в тех случаях, когда виден устойчивый спрос на определенные инструмент. Однако, долгосрочная стратегия направлена на то, чтобы большую часть в структуре заимствования составляли инструменты с фиксированной доходностью. С точки зрения цифр мы видим, что рост и корпоративного сегмента, и государственного, развивался примерно на схожих уровнях. Если взять данные августа 23-го года по август 26-го года, то мы видим, что объем прироста корпоративных облигаций составил порядка 15 триллионов рублей. Прирост ОФЗ также 15 триллионов рублей. Можно сказать, что динамика примерно схожа.»
Спикер также высказал мнение относительно перспектив развития инвестиционного рынка:
«Я считаю, что наше будущее за рынком коллективных инвестиций. Сегодня много было сказано о том, как сложно в текущей ситуации обезопасить свой портфель. Мы видим, что коллективные инвестиции с этой задачей справляются. Проследить тенденцию можно и на тех продуктах, которые запущены и государством. Более 14 миллионов вложились в ПДС. Это объем в 1-2 триллиона рублей, огромный показатель. Отмечу также ДСЖ. Здесь оформлено порядка 12 тысяч договоров. С июля заработало ИСЖ 2.0. Но главное – это дальнейшее развитие паевых инвестиционных фондов. Мы видим, что свыше 800 миллиардов пришло только за второй квартал. Две трети из этих цифр принесли физические лица. Рост этих вложений относительно прошлого квартала и прошлого года существенный. Коллективные инвестиции позволяют обезопасить и сделать хорошие продукты под разные запросы клиентов и гарантировать необходимую экспертизу.»
О том, как себя ощущают корпоративные заемщики в условиях текущей рыночной ситуации рассказал Алексей Куприянов:
«Корпоративные заемщики, как и Минфин, проявляют гибкость. В зависимости от того, чего хотят купить инвесторы в настоящий момент, предлагают либо плавающую ставку, либо фиксированную. Мы видим уже несколько лет ситуацию, когда эмитенты могут даже в один день открыть две книги: и фиксированную, и плавающую. Дальше они размещают ту сделку, на которую будет больше спроса. Однако, бумаги с плавающей ставкой становятся недоступны широкому кругу частных инвесторов, и поэтому вне зависимости от ситуации со ставкой, если задача стоит привлечь именно частных инвесторов, используется фиксированная.»
Спикер также высказал мнение, где остаются риски для инвесторов:
«Есть компании, есть публичные заемщики, которые ориентировались исключительно на спрос физических лиц, это тот самый третий эшелон: перебрали долга, не могут оплачивать в рассрочку, например, выпускали облигации без амортизации, с афертами, и получается находится у края пропасти с точки зрения рефинансирования долга. Они выходят на публичный долг, и видят, что в текущий момент на фоне рисков физические лица такие объемы выбирать не хотят. В таком случае банки могут взять в обеспечение и таким образом рефинансировать компанию.»
Борис Блохин напомнил о том, что у инвесторов есть возможность пользоваться разными инструментами для вложений:
«Банк России накануне опубликовал основные направления развития финрынка на 27-й и 29-й годы. Там речь идет о конвертируемых облигациях. Это очень классный инструмент для бизнеса, и хочется, чтобы все регуляторные моменты, которые сейчас ограничивают применение этого инструмента, были решены. Если мы говорим о долевом капитале и о рынке Pre-IPO, то с учетом текущего определенного давления, говорить о большом количество сделок сейчас преждевременно. Буквально на прошлой неделе мы запустили акселератор с МВФ и Сколково для того, чтобы рассказывать компаниям о возможности привлечения долевого капитала, как надо к этому готовиться, потому что это достаточно длинный путь. Поэтому мы к этому обязательно придем, но это будет увязано и с бизнес-циклом, с увеличением темпов роста, и со снижением ключевой ставки.»
Спикер также развенчал миф о том, что закредитованность компаний сегодня крайне высокая:
«Мы очень четко видим, что даже на денежном рынке происходит ситуация, когда бизнес кредитует бизнес. Понятно, это и среднесрочные операции, но многие компании сформировали подушку. На мой взгляд, крайне важно помочь бизнесу выстроить управление финансами, чтобы не приходилось доходить до той точки, где необходимо постоянно обращаться к займам. Это самое главное и здесь есть над чем работать. У нас 3 миллиона юридических лиц без индивидуальных предпринимателей. Необходимо выстроить систему и вовлекать и местные органы власти, чтобы обмениваться информацией и помогать компаниям в различных секторах экономики.»
О роли управляющих компаний в развитии сегмента private equity в России рассказала Ирина Кривошеева:
«В последнее время управляющие компании стали более активно вовлекаться в тему Private Equity. Если раньше размещения были связаны с вовлечением условно десятков клиентов, то сейчас, благодаря формированию закрытых паевых инвестиционных фондов, это уже действительно сотни клиентов, которые доверяют этому механизму. Управляющие компании всегда делает ставку на более сформировавшиеся бизнес-структуры, где есть уже понятные финансовые показатели, которые мы могли бы анализировать. Это отличает, наверное, их подход от того, что предлагается на различных инвестиционных платформах. Если говорить о трех отличительных факторах, то это сейчас Private Equity и инвестиции со стороны УК. Управляющие компании горят идеей развития в том числе российского рынка и надеются на то, что вот те компании, в которые мы вкладываемся сейчас, в дальнейшем станут компаниями, которые выйдут на IPO и пополнят список биржевых бумаг. Со стороны состоятельных клиентов это тоже очень важно. Есть клиенты, которые действительно, вкладываясь в Private Equity и длительные истории, верят в развитие. Третий момент связан с тем, что управляющие компании, когда они уже вкладываются, входят как институциональный инвестор в более крупные бизнесы.»
Михаил Автухов поделился мнением о том, каких стратегий на долговом рынке сегодня придерживаются инвесторы:
«Что касается кредитного качества и ситуации доступа к долговому капиталу, кредитное качество за предыдущие 6 месяцев текущего года снижается. Это мы видим по тем отчетам, которые публикуют рейтинговые агентства. Это говорит о том, что мы находимся сейчас в нижнем сегменте и это влияет на активность выхода со стороны эмитентов. У банков кредитный аппетит некоторым образом снижается. На долговой рынок выходят те, кто хотят получить лучшие условия финансирования. Могу отметить, что подавляющая часть эмитентов стабильна и хорошо обслуживает долг в текущий момент, несмотря на ту же денежно-кредитную политику и те высокие ставки, которые есть. И, тем не менее, концентрация увеличивается, то есть сейчас заимствуют больше эмитентов с более высоким кредитным качеством.»
Спикер также рассказал, как банки взаимодействуют с региональным малым и средним бизнесом и помогают им выйти на IPO:
«С 2015 года у нас в банке есть подразделение, которое занимается непосредственно работой с компаниями малой и средней капитализации. Порядка сотен лидов мы обрабатываем, общаясь средним бизнесом, с теми компаниями, которые находятся прежде всего в регионах. Из этих сотен заявок примерно 20-30 в год идут к своему размещений. Занимает этот процесс от 12 месяцев. Мы их классифицируем по уровню кредитного рейтинга, но это не инвестиционный кредитный рейтинг, а BBB минус и ниже.»
Анна Кузнецова в своем выступлении отметила, насколько сложно сегодня инвестору формировать свой портфель в текущих условиях и какие шаги необходимо предпринять, чтобы его обезопасить:
«Однозначно, что инвестору сложнее сегодня сформировать портфель, чем пять лет назад. На текущий момент инвестор смотрит за соотношением четырех факторов: ставка, инфляция, курс рубля и ожидание по изменению этой ставки. Если ставка начинает быстро меняться, инвестор начинает покупать длинные ОФЗ и акции. Если ставка медленнее снижается, инвестор смотрит в сторону условно плавающих облигаций и фондов денежного рынка. То есть нужно иметь опцию двигаться в зависимости от изменения ситуации. Поскольку у нас фактически корпоративный долг в большой своей части перешел на месячную выплату купонов. Так инвестору становится легче, потому что у него постоянно есть денежный поток. Резюмируя, могу добавить, что я делаю ставку на всепогодный и очень сбалансированный портфель.»
Спикер также отметила, какие условия могут повысить интерес инвестора к рынку акций:
«Ожидаемый рост прибыли корпоративного сектора, снижению ключевой ставки, дивидендная доходность выше безрисковой доходности могут повысить интерес инвестора к рынку акций. С учетом того, какая в России дивидендная доходность, вероятно, и ключевая ставка должна иметь значение из одной цифры. Фактически это означает, что доходность по корпоративным облигациям компании должна отличаться не больше, чем на 20-30% от дивидендной доходности, потому что в противном случае не очень понятно, зачем инвестору покупать эти инструменты. Еще один очень важный момент, это корпоративное управление. Здесь речь идет о трех моментах: раскрытие информации, выплаты дивидендов и уважение миноритарных акционеров.»